


ليس كل دين عبئًا؛ فأحيانًا يكون الاقتراض ضرورة حتمية لبناء المستقبل. ففي النقاش الاقتصادي، تُطرح المديونية غالبًا كإشكال بنيوي ينبغي تقليصه، غير أن التجارب الدولية تُظهر أن الدين في حد ذاته ليس عائقًا، بل إن جودة التدبير وحكامة التوظيف هي التي تحدد أثره النهائي. فالدول لا تقترض فقط لتغطية العجز، بل لتمويل استثمارات استراتيجية تُسرّع وتيرة النمو وضمان استدامته وتعزز تنافسية الاقتصاد.
وفي المغرب، شهدت المديونية العمومية تطورًا ملحوظًا خلال السنوات الأخيرة، حيث يُقدّر حجمها بما يقارب 70 % إلى 71% من الناتج الداخلي الخام سنة 2024 ، مع توقعات بانخفاض تدريجي طفيف. وإذا أضفنا ديون المؤسسات والمقاولات العمومية، فإن المديونية الإجمالية تصل إلى حوالي 80 % إلى 82%
ورغم هذه النسب، تظل المديونية المغربية ضمن حدود "الاستدامة" والقدرة على التدبير، وذلك لسببين جوهريين:
- سيادة الدين الداخلي: تشكل حصة الدين الداخلي نحو75 % من إجمالي دين الخزينة، مما يوفر حماية نسبية للاقتصاد من تقلبات أسعار الصرف الدولية والمخاطر الخارجية.
- الثقة الائتمانية: قدرة المغرب على الولوج إلى الأسواق الدولية بشروط تفضيلية تعكس ثقة المؤسسات المالية في استقرار الاقتصاد الكلي للمملكة.
لفهم هذه المسألة، من المهم التمييز بين نوعين من الدين: دين منتج ودين استهلاكي.
الدين المنتج:
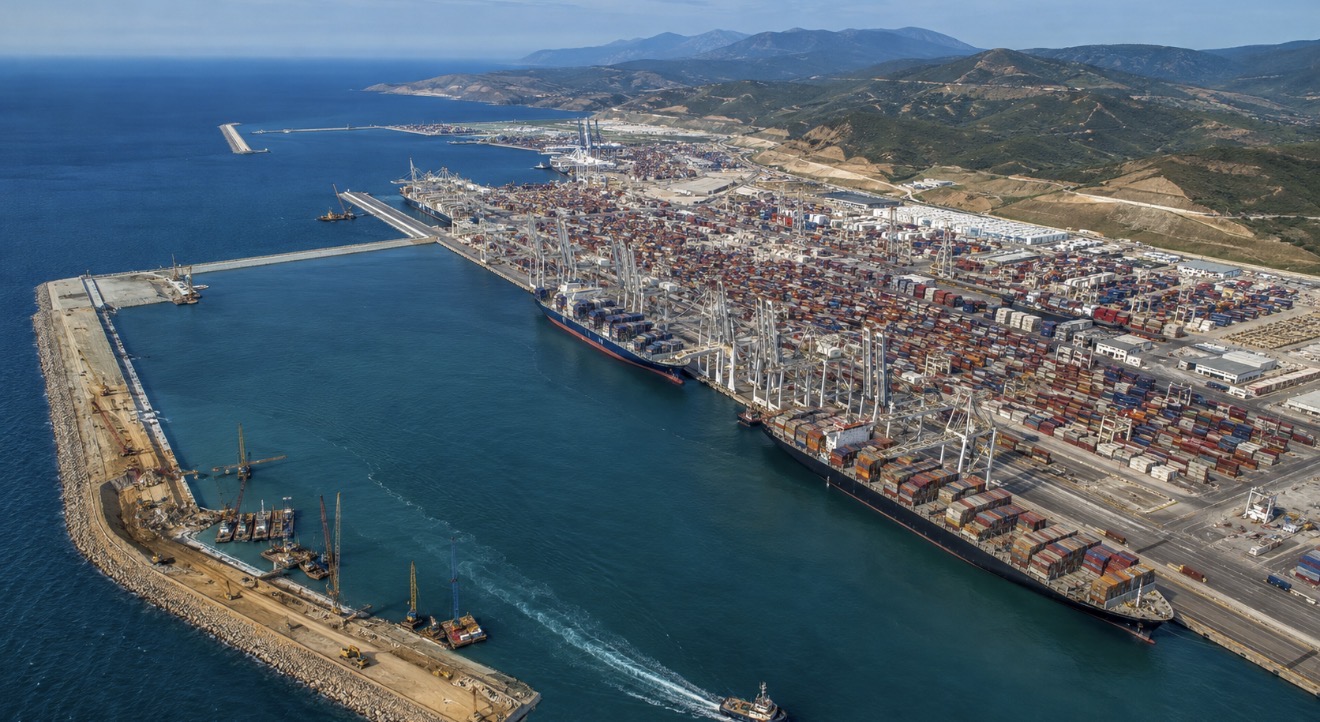
هو الذي يُوجه لتمويل مشاريع استثمارية تخلق قيمة مضافة. وقد استثمر المغرب بشكل كبير في البنية التحتية (ميناء طنجة المتوسط، القطار فائق السرعة)، والطاقات المتجددة (مركب نور). هذا النوع من الاستثمار يساهم في رفع معدلات النمو (المستهدف حاليًا 4 % فما فوق) ، ويخلق فرص الشغل، ويعزز جاذبية الاقتصاد.
الدين الاستهلاكي (غير المنتج):
يُستخدم لتغطية النفقات الجارية (الأجور، التسيير الإداري) دون تحقيق عائد مباشر. هذا النوع يشكل ضغطًا متزايدًا على المالية العمومية، خاصة وأن كلفة خدمة الدين (الفوائد) تستهلك جزءًا مهمًا من الميزانية، حيث تخصص الدولة سنويًا ما يفوق 30 مليار درهم لأداء فوائد الدين فقط.
وفي السياق المغربي، لعب الاستثمار العمومي دورًا محوريًا في دعم الاقتصاد، حيث يخصص المغرب ميزانية استثمارية مهمة. وتشير توقعات قانون المالية لسنة 2025 إلى رقم قياسي يناهز 340 مليار درهم من الاستثمار العمومي الإجمالي. غير أن التحدي اليوم لم يعد في حجم الاستثمار، بل في نجاعته ومردوديته الاقتصادية.
فكل درهم يتم اقتراضه يجب أن يقابله أثر اقتصادي ملموس. ومع ارتفاع أسعار الفائدة، حيث استقر سعر الفائدة الرئيسي لبنك المغرب عند 2.75%، وارتفاع تكلفة الاقتراض دوليًا، أصبح هامش المناورة المالية أضيق، مما يفرض صرامة أكبر في اختيار المشاريع الاستثمارية.
لكن في المقابل، لا يمكن الحديث عن تقليص الدين دون الأخذ بعين الاعتبار حاجيات التنمية. فالمغرب، كاقتصاد صاعد، لا يزال في حاجة إلى استثمارات كبيرة في البنية التحتية، والتعليم، والصحة، والتحول الطاقي، وهي مجالات تتطلب موارد مالية مهمة، فإن الحل يكمن في معادلة "التوازن الاستراتيجي" عبر ثلاثة محاور أساسية:
- تجويد الإنفاق العمومي: عبر توجيه الاقتراض حصرياً للمشاريع ذات المردودية العالية واعتماد نظام دقيق لتقييم الأثر الاقتصادي قبل التنفيذ.
- إعادة صياغة دور الدولة والقطاع الخاص: تفعيل ميثاق الاستثمار الجديد لرفع حصة الاستثمار الخاص لتصل إلى ثلثي (2/3) الاستثمار الإجمالي بحلول عام 2035، مما يسمح بتقليص اعتماد المشاريع الكبرى على ميزانية الدولة.
- الإصلاح الجبائي والهيكلي: توسيع الوعاء الضريبي لرفع الموارد الذاتية للمملكة، وهو ما سيمكن من خفض العجز المالي إلى المستهدف المسطر في حدود 3% بحلول عام 2026.
إن المديونية ليست رقمًا معزولًا، بل هي مرآة لقدرة الاقتصاد على خلق الثروة، فحين يُستخدم الدين بذكاء، يتحول إلى محرك للنمو، أما حين يغيب العائد، فإنه يتحول إلى عبء على المستقبل.
المعادلة الدقيقة اليوم هي أن يخدم الدينُ النموَّ، لا أن يُقيده.



لا توجد تعليقات منشورة بعد. كن أول من يعلق!